11 listopada 2026
Kupno mieszkania krok po kroku
1. Budżet i zdolność kredytowa Punktem wyjścia jest ustalenie całkowitego budżetu transakcji, czyli ceny nabycia powiększonej o koszty…
Czytaj dalej →Blog ZORA
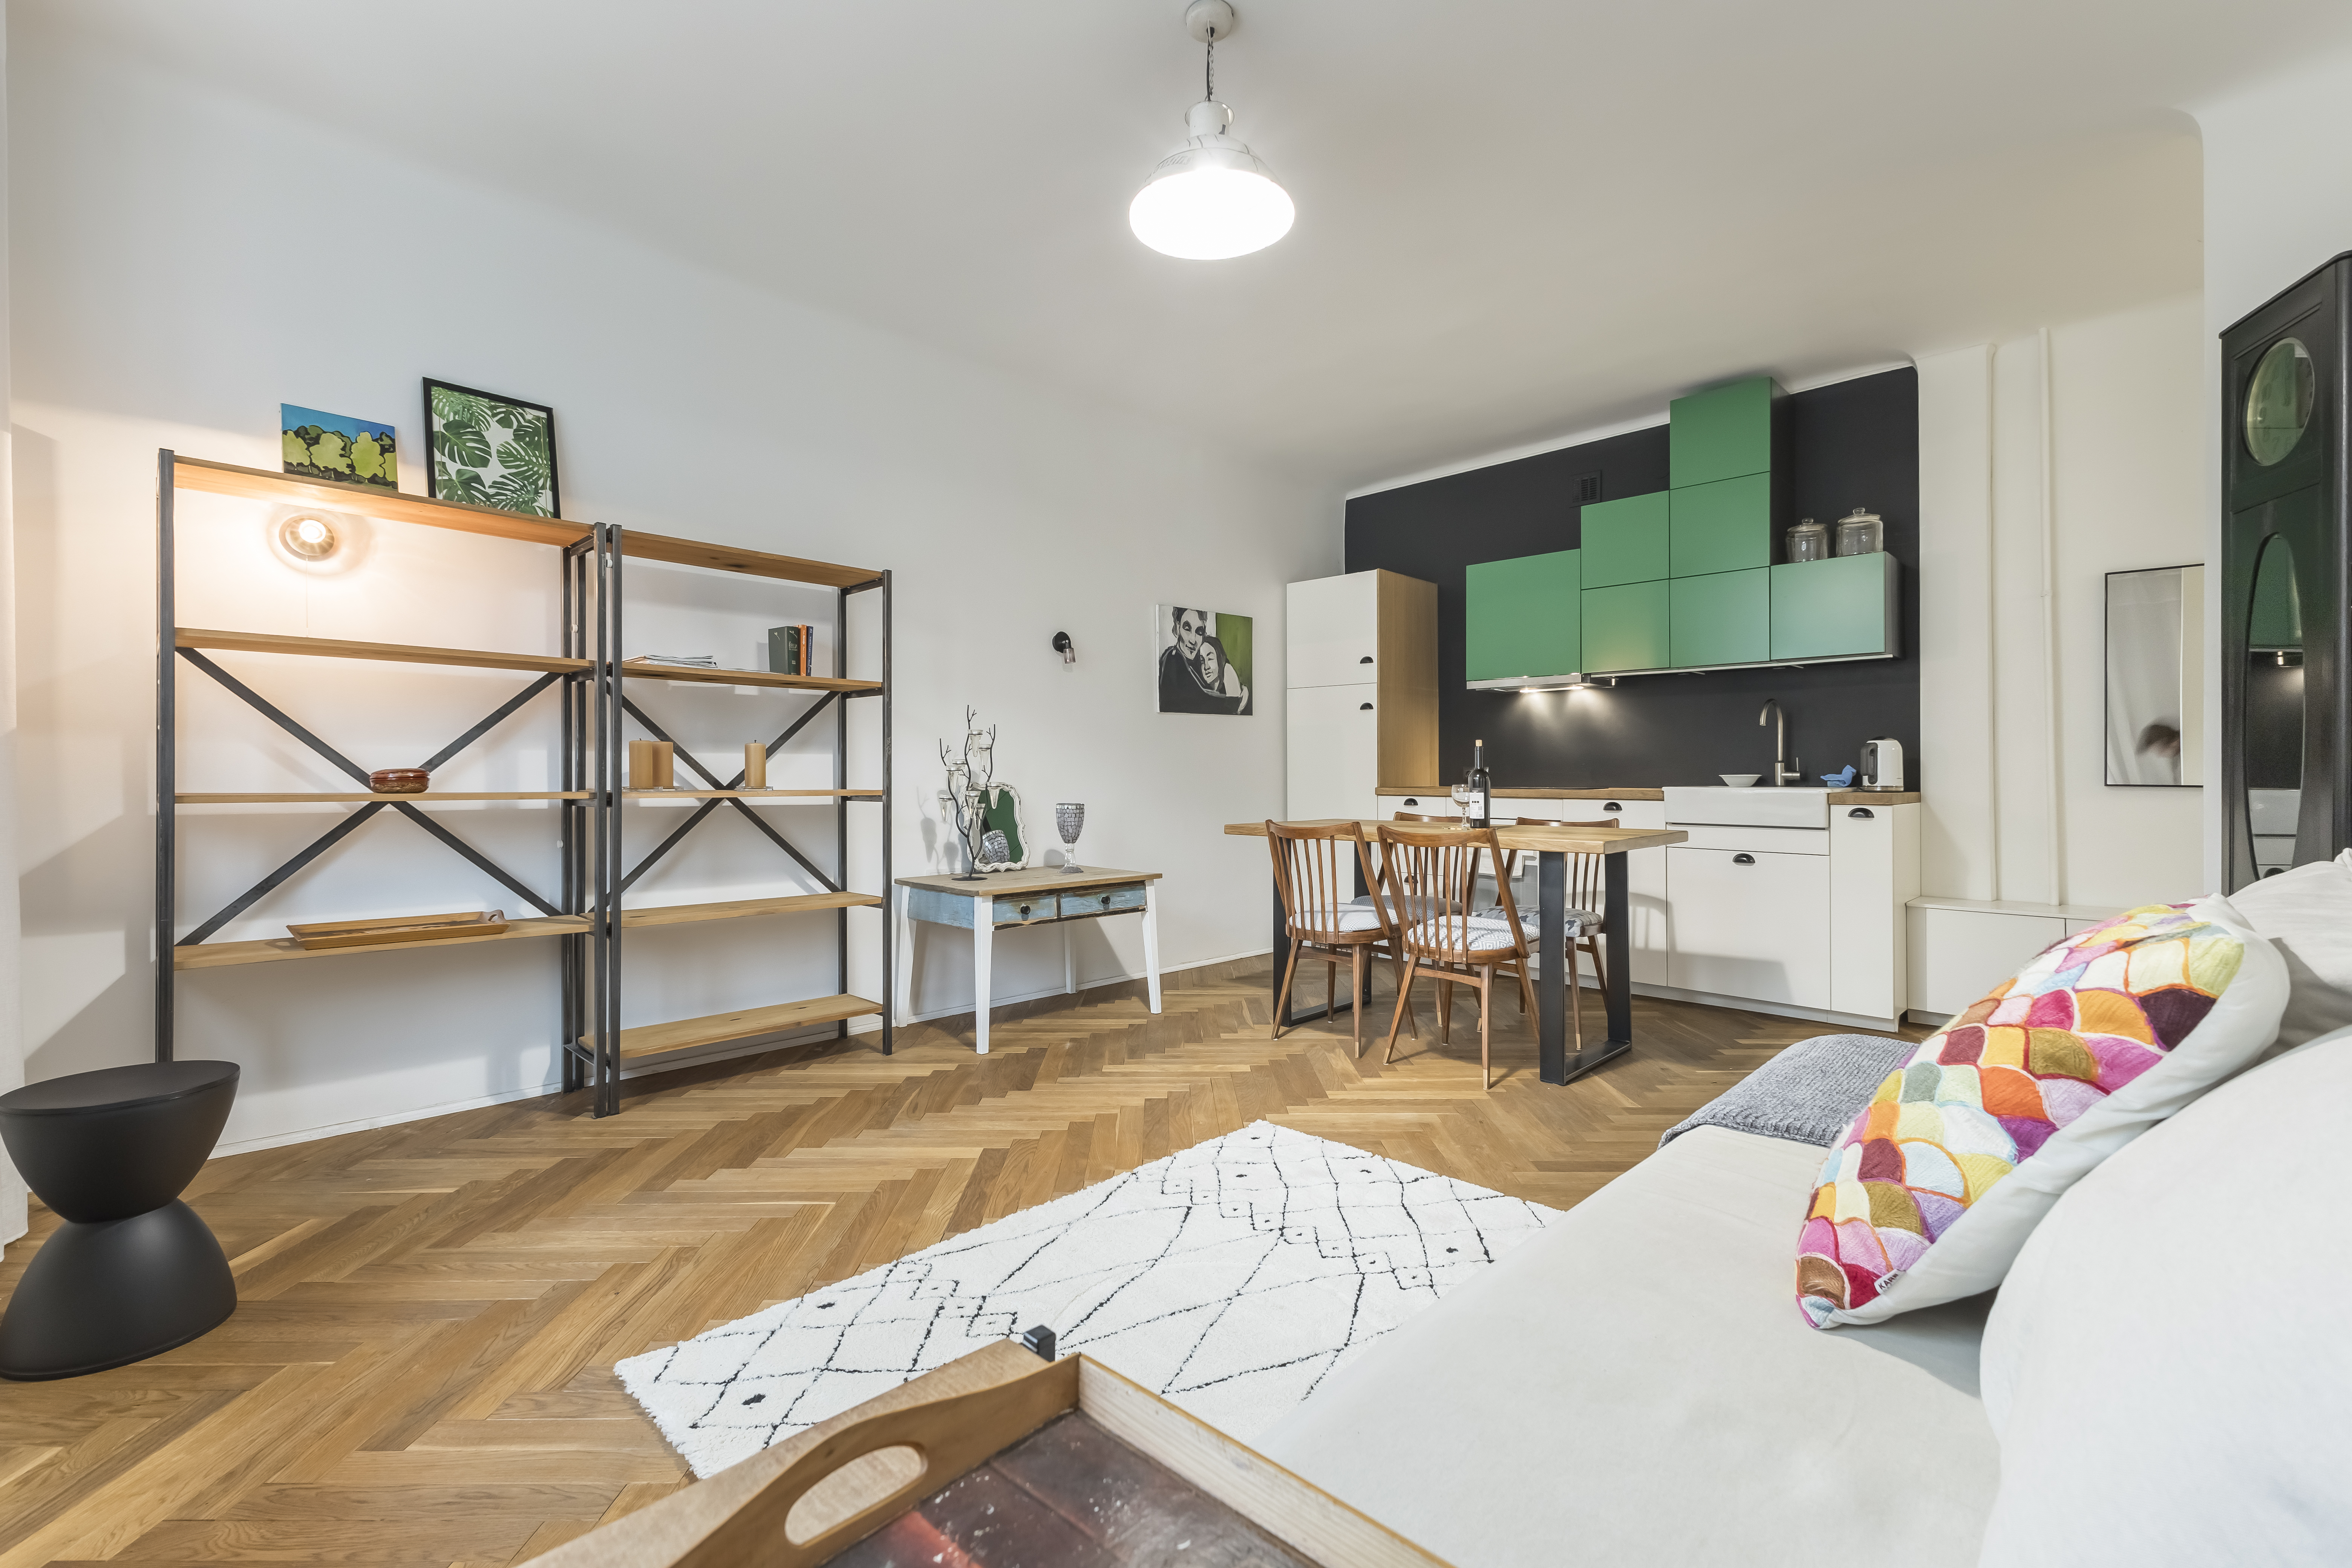
Cena lokalu wymagającego remontu uwzględnia nie tylko koszt prac, lecz także ryzyko wykonawcze, czas wyłączenia lokalu z użytkowania i ograniczony krąg nabywców (część kupujących, szczególnie finansujących zakup kredytem, preferuje lokale gotowe do zamieszkania). Dyskonto jest więc rekompensatą za nakład pracy i niepewność, a nie darmowym zyskiem. Opłacalność wynika z różnicy między wartością lokalu po remoncie a sumą wszystkich kosztów.
Najbezpieczniej liczyć od końca. Punkt wyjścia to wartość rynkowa lokalu po remoncie (ARV, ang. after repair value), ustalana na podstawie cen transakcyjnych porównywalnych lokali w tym samym standardzie, a nie cen ofertowych. Od tej wartości odejmujemy kolejno:
Wynik to maksymalna cena zakupu, powyżej której transakcja przestaje się opłacać.
| Pozycja | Kwota |
|---|---|
| Cena zakupu | 400 000 zł |
| Koszty nabycia (PCC, taksa, opłaty), ok. 3,5% | 14 000 zł |
| Remont według kosztorysu | 100 000 zł |
| Rezerwa 15% kosztorysu | 15 000 zł |
| Utrzymanie lokalu przez 6 miesięcy | 9 000 zł |
| Łączny koszt | 538 000 zł |
| Wartość po remoncie | 620 000 zł |
| Koszty sprzedaży, ok. 2% | 12 400 zł |
| Wynik przed opodatkowaniem | 69 600 zł (ok. 12,9% łącznego kosztu) |
Tak niewielka rezerwa wyniku pokazuje, dlaczego błąd w kosztorysie o 20–30 tys. zł lub dwumiesięczne opóźnienie potrafią zniwelować marżę. Wartości w tabeli mają charakter poglądowy i nie stanowią wyceny.
Kosztorys powinien powstać na podstawie wizji lokalnej i oferty co najmniej dwóch wykonawców, z rozbiciem na robociznę i materiały oraz z wyraźnym zakresem prac. W praktyce inwestycyjnej standardem jest rezerwa na roboty nieprzewidziane; jej wysokość zależy od wieku budynku i dostępności instalacji do oceny, a w starszych budynkach powinna być wyższa. Harmonogram należy opierać na terminach wykonawców i dostaw materiałów, a nie na wartościach teoretycznych.
Przychód ze sprzedaży nieruchomości jest co do zasady opodatkowany 19% podatkiem dochodowym, jeżeli sprzedaż następuje przed upływem 5 lat od końca roku kalendarzowego, w którym nastąpiło nabycie. Podstawą jest dochód, czyli przychód pomniejszony o udokumentowane koszty, w tym koszty nabycia i nakłady zwiększające wartość nieruchomości. Z tego względu faktury i umowy z wykonawcami należy zachować. Rozliczenie zależy od indywidualnej sytuacji (np. wydatki na własne cele mieszkaniowe), więc rekomendujemy konsultację z doradcą podatkowym.
Zakup lokalu do remontu jest uzasadniony, gdy nabywca ma zapas finansowy poza ceną zakupu, zna rynek lokalny na poziomie cen transakcyjnych i jest w stanie nadzorować prace. Dla osób, które remont traktują wyłącznie jako dopasowanie wnętrza do własnych potrzeb (zakup na własny użytek), kluczowa jest natomiast rzetelna wycena kosztów wykończenia przed złożeniem oferty, tak aby nie przekroczyć zdolności kredytowej i budżetu.
Mieszkanie do remontu opłaca się wtedy, gdy marża po uwzględnieniu rezerwy i czasu pozostaje dodatnia także przy pesymistycznym scenariuszu. Przed złożeniem oferty warto przeprowadzić analizę w trzech wariantach: bazowym, z kosztami wyższymi o 20% i z opóźnieniem o dwa miesiące.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. W indywidualnej sprawie skontaktuj się z doradcą ZORA Nieruchomości.
Czytaj dalej
11 listopada 2026
1. Budżet i zdolność kredytowa Punktem wyjścia jest ustalenie całkowitego budżetu transakcji, czyli ceny nabycia powiększonej o koszty…
Czytaj dalej →11 listopada 2026
Zasada nadrzędna: nakład musi mieć stopę zwrotu Przygotowanie lokalu do sprzedaży to decyzja inwestycyjna, a nie estetyczna. Każdy…
Czytaj dalej →Porozmawiajmy
Opowiedz nam o swojej sytuacji. Odpowiemy w ciągu jednego dnia roboczego i zaproponujemy konkretny plan działania.
Cenimy Twoją prywatność
Używamy plików cookies, aby strona działała poprawnie, a za Twoją zgodą także do analizy ruchu i ulepszania treści. Możesz zaakceptować wszystkie, zostawić tylko niezbędne albo dostosować wybór. Szczegóły znajdziesz w Polityce prywatności.